Beaucoup d’entreprises souhaitent donner un cadre crédible à leurs engagements sociaux et environnementaux, sans se limiter à une charte ou à une campagne de communication. Le statut de société à mission répond à ce besoin, mais il suppose de transformer des intentions générales en objectifs inscrits dans les statuts, suivis dans le temps et vérifiables. Pour savoir comment faire de son entreprise une société à mission, il faut donc avancer à la fois sur le plan juridique, stratégique et opérationnel.
Comprendre ce que change le statut de société à mission
Une société à mission reste une entreprise commerciale. Elle peut continuer à rechercher la rentabilité, à rémunérer ses associés et à développer son activité. La différence tient à l’intégration d’une raison d’être et d’objectifs sociaux ou environnementaux dans ses statuts, avec un dispositif de suivi et une vérification externe.
La mission ne constitue donc pas un simple label. Elle engage la gouvernance et peut influencer les investissements, les critères d’achat, la conception des produits, la politique sociale ou encore la sélection des partenaires. Une décision qui contredit directement les objectifs statutaires fragilise la cohérence du projet et peut être relevée lors du contrôle de l’exécution de la mission.
Vérifier que l’entreprise est prête
La première étape consiste à distinguer une conviction réelle d’une intention encore trop vague. Une entreprise est généralement prête lorsque ses dirigeants acceptent de soumettre certaines décisions à des critères qui dépassent la seule performance financière, et lorsque les équipes peuvent contribuer à définir des engagements concrets.
Un diagnostic rapide peut porter sur quatre éléments. Il faut d’abord examiner les impacts les plus significatifs de l’activité, puis les actions déjà engagées, les attentes des parties prenantes et les indicateurs disponibles. Cette analyse permet de repérer l’écart entre le discours actuel et les transformations réellement nécessaires.
Un fabricant qui souhaite réduire son empreinte environnementale devra par exemple examiner la composition de ses produits, les volumes de matière utilisés, la durée de vie, la fin de vie et les conditions de production. Une formulation comme « préserver la planète » ne permet pas de piloter ces sujets. Elle doit être traduite en engagements portant sur des périmètres et des résultats observables.
Construire une raison d’être utile à la décision
La raison d’être ne doit pas être un slogan
La raison d’être exprime la contribution durable que l’entreprise souhaite apporter au-delà de la recherche de profit. Elle doit rester suffisamment stable pour guider la stratégie pendant plusieurs années, tout en étant assez précise pour aider à arbitrer entre plusieurs options.
Une bonne raison d’être répond à trois questions simples. Quelle utilité l’entreprise apporte-t-elle à la société ? À quels besoins ou problèmes répond-elle ? Quelle évolution veut-elle rendre possible grâce à son activité ? Les réponses doivent s’appuyer sur le métier réel de l’entreprise, et non sur une ambition déconnectée de ses produits ou services.
Par exemple, une entreprise de services numériques pourrait retenir une formulation centrée sur l’accès à des outils numériques accessibles et responsables. Cette formulation devient réellement utile si elle conduit ensuite à travailler sur l’accessibilité des interfaces, la sobriété des infrastructures, la protection des données et l’accompagnement des publics éloignés du numérique.
Associer les parties prenantes sans ralentir le projet
La rédaction ne devrait pas être confiée à un petit groupe isolé. Des ateliers courts avec des salariés, des clients, des fournisseurs, des partenaires associatifs ou des représentants du territoire font apparaître des impacts que la direction ne perçoit pas toujours.
La consultation doit toutefois être cadrée. Il est préférable de demander aux participants de qualifier les impacts prioritaires, de proposer des changements observables et de signaler les contradictions possibles avec le modèle économique. Une synthèse des contributions permet ensuite à la direction de prendre une décision claire, au lieu de produire un texte qui accumule toutes les attentes.
Définir des objectifs de mission mesurables
Les objectifs inscrits dans les statuts doivent découler de la raison d’être. Ils peuvent concerner les salariés, les clients, les fournisseurs, l’environnement, l’inclusion, la santé, la vitalité d’un territoire ou plusieurs de ces dimensions. Leur nombre doit rester maîtrisable. Trois à cinq objectifs bien suivis valent mieux qu’une longue déclaration impossible à piloter.
Chaque objectif doit être reformulé pour préciser le périmètre, l’échéance et le résultat attendu. Un objectif tel que « favoriser l’emploi local » est trop imprécis. Une formulation plus opérationnelle pourrait être « développer la part des recrutements réalisés dans le bassin d’emploi prioritaire et renforcer l’accès à la formation pour les personnes éloignées de l’emploi », à condition de fixer ensuite des indicateurs et une trajectoire.
Il est utile de distinguer les indicateurs d’activité, de résultat et d’impact. Le nombre de formations réalisées mesure une action. Le taux d’accès à l’emploi six mois après la formation mesure un résultat. L’évolution durable de la situation des bénéficiaires se rapproche davantage d’un impact, même si elle est plus difficile à attribuer directement à l’entreprise.
Exemple de traduction opérationnelle
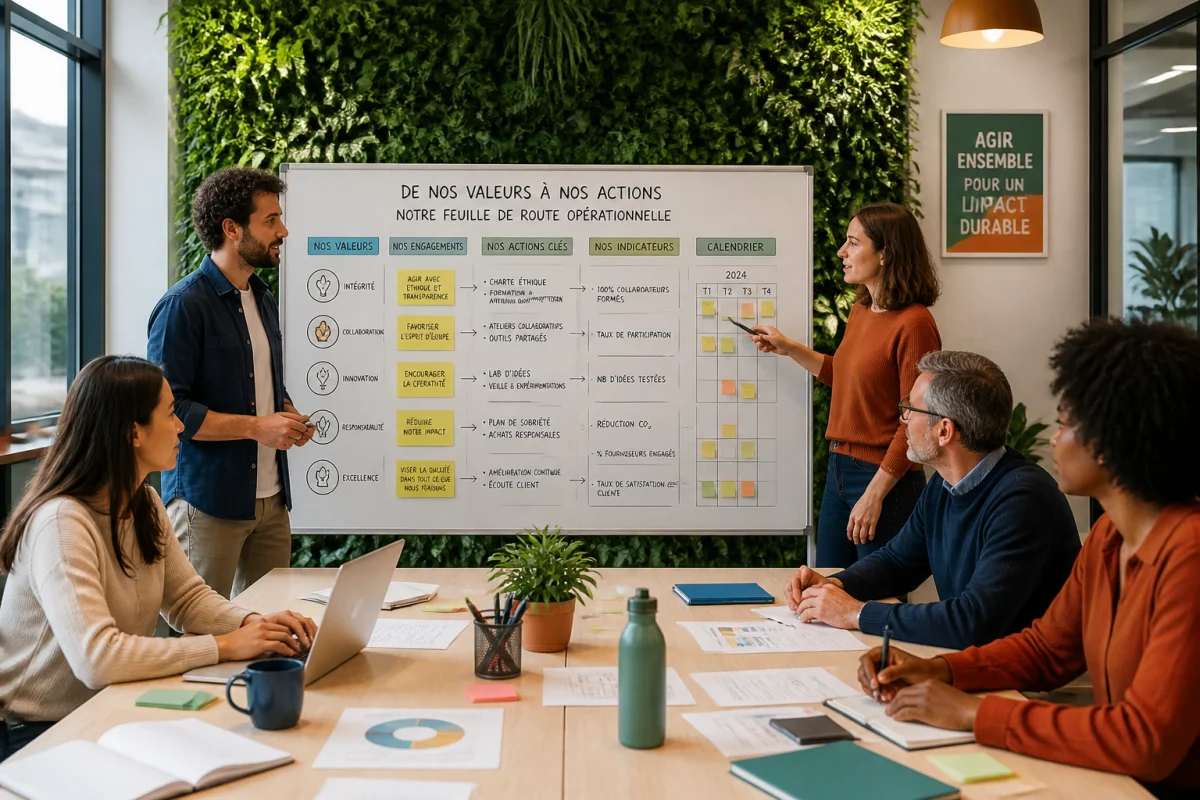
Dans le cas fictif d’une PME de 120 salariés spécialisée dans l’emballage, un objectif environnemental pourrait être formulé autour de la réduction de l’utilisation de matières vierges. Le plan de suivi pourrait combiner la part de matières recyclées, la quantité de matière utilisée par unité vendue, le taux de recyclabilité des références et les émissions associées aux achats. La direction disposerait ainsi d’un tableau de pilotage, plutôt que d’une promesse générale.
Les indicateurs doivent aussi avoir un responsable, une source de données et une fréquence de collecte. Sans ces trois éléments, l’objectif risque de rester théorique. Une fiche par objectif, précisant le calcul, le périmètre et les limites de l’indicateur, facilite le travail du comité de mission et la vérification externe.
Inscrire la mission dans les statuts
En droit français, l’adoption de la qualité de société à mission suppose d’intégrer dans les statuts la raison d’être, un ou plusieurs objectifs sociaux et environnementaux, ainsi que les modalités de suivi de leur exécution. Ces clauses doivent être rédigées avec suffisamment de précision pour être opposables et compréhensibles par les associés comme par les parties prenantes.
La modification des statuts est soumise aux règles propres à la forme juridique de l’entreprise. Elle nécessite généralement une décision collective des associés ou actionnaires réunis selon les conditions prévues pour modifier les statuts. Les formalités de publicité et d’inscription doivent ensuite être réalisées afin que la qualité de société à mission soit déclarée au registre compétent.
La rédaction statutaire mérite une relecture juridique spécifique. Une clause trop ambitieuse peut créer un écart difficile à combler entre les engagements annoncés et les moyens disponibles. À l’inverse, une clause trop prudente peut priver la mission de portée stratégique et rendre son suivi peu significatif.
Mettre en place le comité de mission
Le comité de mission est chargé de suivre l’exécution des objectifs et de présenter un rapport annuel à l’organe de gestion. Il doit pouvoir analyser les résultats, demander des explications et formuler des recommandations. Sa composition doit réunir des profils capables de comprendre le fonctionnement de l’entreprise tout en conservant un regard suffisamment indépendant.
Pour une entreprise de moins de 50 salariés, un référent de mission peut, sous certaines conditions, remplir ce rôle à la place d’un comité. Cette solution allège la gouvernance, mais elle ne dispense pas de définir une feuille de route, des indicateurs et un temps consacré au suivi. Dans une structure plus importante, un comité distinct de l’organe de direction est généralement plus adapté.
Une réunion annuelle ne suffit pas toujours. Une pratique efficace consiste à organiser un point trimestriel sur les indicateurs critiques, puis une revue plus complète avant la publication du rapport. Le comité peut également examiner les projets d’investissement, les offres commerciales ou les achats qui présentent un risque particulier au regard de la mission.
Préparer la vérification par un organisme tiers indépendant
La qualité de société à mission implique une vérification de l’exécution des objectifs par un organisme tiers indépendant. Cette étape ne doit pas être préparée à la dernière minute. L’organisme examine notamment la réalité des actions engagées, la cohérence des indicateurs, les résultats obtenus et les moyens mobilisés.
Pour être prête, l’entreprise doit conserver les éléments qui permettent de relier chaque résultat à une source fiable. Il peut s’agir de données de production, de factures d’achat, d’enquêtes auprès des bénéficiaires, de contrats, de comptes rendus ou de preuves de formation. Les écarts doivent être documentés, plutôt que dissimulés, car une trajectoire transparente est plus crédible qu’un résultat artificiellement présenté comme parfait.
Les modalités et la périodicité de la vérification dépendent notamment de la taille de l’entreprise et du cadre réglementaire applicable. Le rapport de l’organisme tiers indépendant doit être rendu accessible selon les règles prévues. Une entreprise qui anticipe cette revue transforme une obligation de contrôle en outil d’amélioration continue.
Faire vivre la mission dans les décisions quotidiennes
Le principal risque est d’adopter le statut sans modifier les processus de décision. La mission doit être reliée aux budgets, aux objectifs des managers, aux critères d’achat, à la conception des offres et à l’évaluation des risques. Un objectif qui ne dispose d’aucun budget ou d’aucun responsable ne pourra pas produire de résultat durable.
Une méthode simple consiste à ajouter une question de mission aux décisions structurantes. Le projet contribue-t-il à un objectif statutaire ? Quels impacts positifs et négatifs sont attendus ? Quelles données permettront de vérifier le résultat ? Que se passe-t-il si l’objectif n’est pas atteint ? Ces questions peuvent être intégrées aux modèles de note d’investissement, aux revues de projet et aux comités achats.
Dans une entreprise commerciale, les arbitrages resteront parfois difficiles. Une solution peut améliorer un indicateur tout en dégradant un autre. Le rôle de la gouvernance n’est pas de prétendre supprimer ces tensions, mais de les rendre visibles, de justifier les choix et de définir des plans de correction lorsque les résultats s’éloignent de la trajectoire.
Les erreurs fréquentes à éviter
Confondre communication et transformation
Une campagne de communication peut accompagner la démarche, mais elle ne la remplace pas. Publier une raison d’être avant d’avoir déterminé les responsables, les moyens et les indicateurs expose l’entreprise à une perte de crédibilité. Le travail de fond doit précéder la mise en avant du statut.
Inscrire des objectifs impossibles à mesurer
Les formulations générales séduisent lors des ateliers, mais elles compliquent le suivi. Des verbes comme « contribuer », « encourager » ou « soutenir » peuvent être pertinents, à condition de préciser ce qu’ils recouvrent concrètement. Chaque objectif doit permettre de constater une évolution, même si celle-ci ne peut pas être attribuée exclusivement à l’entreprise.
Oublier les impacts négatifs
Une démarche sérieuse ne sélectionne pas uniquement les indicateurs favorables. Elle examine aussi les effets indésirables, les arbitrages et les limites du modèle. Une entreprise qui augmente la part de produits recyclés, mais allonge fortement les distances de transport, doit intégrer cette tension dans son analyse.
Centraliser la mission auprès de la direction
La direction porte la décision, mais les équipes détiennent souvent les données et connaissent les obstacles opérationnels. Leur implication doit être organisée, avec des responsabilités claires et un accès aux informations nécessaires. Sans appropriation par les métiers, la mission restera concentrée dans les supports institutionnels.
Se faire accompagner pour sécuriser la démarche
Le passage au statut de société à mission combine diagnostic d’impact, consultation, rédaction statutaire, conception d’indicateurs et préparation du contrôle. Une expertise extérieure peut aider à arbitrer les objectifs et à éviter que le projet ne repose uniquement sur la perception de la direction. Goodwill-management vous accompagne pour structurer cette démarche et relier les engagements aux pratiques de pilotage. Cet appui peut être particulièrement utile lorsque plusieurs activités, filiales ou parties prenantes doivent être prises en compte.
L’accompagnement ne doit toutefois pas déposséder l’entreprise de sa mission. Les dirigeants et les équipes restent les mieux placés pour déterminer les priorités, les moyens acceptables et les indicateurs réellement disponibles. Le rôle du conseil consiste surtout à apporter une méthode, à challenger les formulations et à rendre la démarche vérifiable.
Établir une feuille de route sur douze mois
Un calendrier réaliste permet d’éviter l’effet d’annonce. Le premier mois peut être consacré au diagnostic des impacts et à l’identification des parties prenantes. Les mois suivants servent à définir la raison d’être, sélectionner les objectifs, tester les indicateurs et préparer la décision des associés. La gouvernance, les formalités et le lancement du suivi viennent ensuite.
À la fin de la première année, l’entreprise devrait pouvoir présenter la version adoptée de ses statuts, la composition du comité de mission, les fiches indicateurs, les responsables désignés, le budget associé et un premier état de référence. Ce point zéro est essentiel pour mesurer les progrès futurs. Sans situation initiale, il est difficile de distinguer une amélioration réelle d’une simple évolution de la méthode de calcul.
La qualité de la démarche se mesure moins à la rapidité d’obtention du statut qu’à la capacité de l’entreprise à prendre de meilleures décisions grâce à lui. Une société à mission crédible accepte de revoir ses priorités, de publier ses résultats avec leurs limites et d’engager des actions correctives lorsque les objectifs ne sont pas atteints.
Faire de la mission un système de décision
Comment faire de son entreprise une société à mission ? La réponse ne se limite pas à une modification des statuts. Il faut construire une raison d’être ancrée dans le métier, choisir des objectifs suffisamment précis, installer une gouvernance indépendante et relier les engagements aux décisions qui produisent réellement les impacts.
Le meilleur point de départ consiste à sélectionner un objectif prioritaire et à tester sa mesure sur un périmètre limité. Ce test révèle rapidement les données manquantes, les désaccords de définition et les moyens nécessaires. Une fois ces difficultés traitées, l’entreprise peut élargir la démarche avec davantage de solidité et faire de la mission un outil de pilotage plutôt qu’un affichage supplémentaire.